
ローン返済中のバイクを手放したくなったとき、「残債があっても買い取ってもらえるのか」「査定額よりローンが多い場合はどうなるのか」と迷う方は少なくありません。転居や生活環境の変化、乗り換えなど、完済前に売却を考える事情はさまざまです。
結論からいうと、ローン中でも必要な精算と所有権解除を行えば、売却できる場合があります。ただし、車検証などの所有者が自分か、販売店・信販会社かによって手続きは大きく変わります。リース車は所有権がリース会社にあるため、自分の判断で売ることはできません。
まず登録書類の所有者欄とローン契約を確認し、売却予定日の一括返済額をローン会社へ照会してください。そのうえで、査定額を返済へ充てる方法、差額の支払い、所有権解除、名義変更までを書面で明確にしてから契約することが重要です。
- ローン中のバイクを売却できる条件と所有権留保の意味
- 査定額が残債より高い場合・低い場合の精算方法
- 買取店を介した一括精算と所有権解除の流れ
- リース・残価設定・個人売買で注意すべき違い
最初に所有者名義を確認
ローン中の売却可否を判断する最初のポイントは、バイクの登録書類に記載された「所有者」です。日常的に乗り、毎月ローンを払っている人が、法律・登録上の所有者とは限りません。
所有者と使用者は別の場合がある
251cc以上のバイクでは自動車検査証、126〜250ccでは軽自動車届出済証、125cc以下では標識交付証明書などを確認します。書式や記載方法は車両区分によって異なりますが、所有者または名義に関する情報を見てください。
ローン契約で「所有権留保」が設定されていると、使用者はあなたでも、所有者は販売店や信販会社になっています。これは支払いが終わるまで車両の所有権を債権者側に残す仕組みです。
オリコは加盟店向けの公式案内で、オートローン完済まで車両の所有権を保持し、承諾なくローン途中の車両を買い取って再販売することを禁止すると説明しています。オリコのオートローン注意事項からも、所有権者の承諾や精算なしに自由に処分できないことが分かります。
所有者が自分の場合
銀行の目的別ローンやフリーローンなどでは、登録上の所有者が購入者本人になっていることがあります。この場合、名義変更のために信販会社名義を外す「所有権解除」は通常不要です。
ただし、所有者が自分だからといって、ローン契約を無視してよいわけではありません。車両売却を制限する条項、繰上返済の条件、担保に関する約束がないかを契約書で確認してください。売却してもローン債務が自動的に消えるわけではなく、契約どおり返済を続けるか、一括返済する必要があります。
買取店が「本人名義なら売却可能」と案内しても、それは主に車両名義の変更ができるという意味です。金融機関との契約上の義務は別に確認しましょう。
所有者が販売店・信販会社の場合
所有者欄が販売店、信販会社、ローン会社になっている場合、原則として残債を精算し、所有権解除に必要な書類を受け取ってから名義変更を進めます。
ホンダドリームジャパンのFAQでは、所有者欄が購入店など自分以外の場合、購入者本人から購入店へ相談し、残債がないことを証明できれば買取手続きへ進めるとしています。残債を精算できていない場合は、買取や所有権解除を受けられない旨も示されています。
買取店によっては、査定額を残債の一括返済へ直接充当し、所有権解除と名義変更をまとめて進める仕組みがあります。これは勝手に売却するのではなく、ローン会社や所有者と必要な手続きを行う方法です。
電子車検証は記録事項も確認
電子車検証は券面に所有者・使用者の全情報が表示されない場合があります。所有者確認には「自動車検査証記録事項」や車検証閲覧アプリの情報が必要です。
オリコの所有権解除案内でも、電子車検証だけでは所有者・使用者を確認できないため、自動車検査証記録事項の写しを準備するよう説明しています。書類が見当たらない場合は、買取店任せにする前に、登録情報を自分でも確認してください。
残債と査定額で精算が変わる
ローン中のバイクを売るときは、「現在の残債」と「買取査定額」の差を計算します。ここでいう残債は月々の支払額を単純に足した金額ではなく、売却予定日に一括返済するための正式な金額です。
査定額が残債を上回る場合
たとえば一括返済額が40万円、買取額が55万円なら、買取代金から40万円をローン精算へ充て、残り15万円を受け取る形が考えられます。
| 項目 | 例 |
|---|---|
| 買取額 | 550,000円 |
| 一括返済額 | 400,000円 |
| 差額 | 150,000円 |
実際には、繰上返済手数料、事務手数料、振込日による利息、所有権解除や名義変更の費用が関係することがあります。差額がそのまま手取りになるとは限らないため、見積書で最終受取額を確認してください。
査定額と残債が同程度の場合
査定額と一括返済額が同じなら、売却代金でローンを完済し、手取りがほぼない形になります。毎月の支払いと車両維持費から解放される点は利点ですが、税金、保険、車検残などの扱いも確認しましょう。
査定日と実際の精算日がずれると、一括返済額が変わることがあります。ローン会社から「○月○日時点」の金額を取得し、買取店の送金予定日と合わせます。
査定額が残債を下回る場合
一括返済額が70万円、買取額が50万円なら、20万円の不足です。この差額を「追い金」「不足金」などと呼ぶことがあります。
| 項目 | 例 |
|---|---|
| 一括返済額 | 700,000円 |
| 買取額 | 500,000円 |
| 不足額 | 200,000円 |
所有権を解除するには、原則として不足分を自分で用意し、ローンを完済する必要があります。買取店によっては不足分のための新たなローンや、次の車両ローンへ上乗せする提案をする場合がありますが、借入総額、金利、返済期間、月々の負担が増えます。
「今の支払いがなくなる」と思っていても、借り換え後の負担が長期化する可能性があります。新しい契約を結ぶ前に、総支払額と家計への影響を確認してください。
正式な一括返済額を照会する
一括返済額は、ローン契約者本人が信販会社や金融機関へ確認します。オリコやジャックスなどは、契約残高や早期一括返済、所有権解除に関する窓口を公式サイトで案内しています。
残高証明書の「残高」と、指定日に完済するための「一括返済額」が同じとは限りません。未到来の分割手数料の扱い、経過利息、手数料などが契約により異なるため、「売却のため、○月○日に一括返済する金額」を確認しましょう。
所有権解除の流れ
所有権者が販売店や信販会社の場合、完済後に所有権解除書類を取得し、登録名義を変更します。買取店が代行する場合でも、契約者本人の同意や書類が必要です。
一般的な手順
- 登録書類の所有者を確認する
自分、販売店、信販会社のどれかを確認します。電子車検証では記録事項も用意します。 - ローン会社へ一括返済額を照会する
売却予定日を伝え、正式な金額、振込先、期限、手数料を確認します。 - 買取店で査定を受ける
ローン中であることと所有者名義を最初に伝え、残債処理を扱える店か確認します。 - 差額の精算方法を決める
査定額が残債以上なら余剰の受取方法、下回るなら不足額の支払方法を決めます。 - ローンを完済する
自分または買取店が、合意した方法でローン会社へ支払います。送金先と金額を契約書で確認します。 - 所有権解除書類を取得する
完済確認後、所有者側から委任状、譲渡証明書、印鑑証明書など必要書類を受け取ります。 - 名義変更・廃車を完了する
買取店または本人が登録手続きを行い、完了書類を確認します。
具体的な書類や窓口は、排気量、所有者、地域、ローン会社によって異なります。すべての信販会社が同じ手順ではありません。
完済しても名義は自動で変わらない
ローンを最後まで払い終えても、登録上の所有者が自動的に自分へ変わるとは限りません。所有権解除申請が必要です。
オリコの所有権解除FAQでは、車検証または自動車検査証記録事項の写しを用意し、申請後に必要書類が送付され、陸運局で手続きを行う流れを案内しています。書類到着に日数がかかる場合や、印鑑証明書に有効期限があることにも注意が必要です。
売却を急いでいるなら、完済済みでも所有者名義が残っていないか早めに確認しましょう。
買取店が代行する場合
ローン中の車両を扱う買取店では、契約者の委任を受け、残債照会、精算、所有権解除、名義変更を一括して進めることがあります。Honda Dream神奈川の買取案内でも、ローン支払い途中のバイクについて残債確認とその後の処理を行うとしています。
便利な仕組みですが、任せきりにせず次を確認してください。
- ローン会社へ誰がいくら支払うか
- 不足金はいつ、誰へ支払うか
- 余剰金はいつ受け取るか
- 所有権解除書類の送付先
- 名義変更の完了予定日
- 手続き費用
- 契約が不成立になった場合の扱い
買取代金全額をいったん自分が受け取り、自分で返済するのか、買取店がローン会社へ直接支払うのかでもリスクは異なります。支払先と金額を書面に残しましょう。
ローンの種類別の注意点
「ローン中」といっても、信販会社の所有権留保付きクレジット、銀行ローン、残価・据置型、リースでは契約が異なります。名称だけで判断せず、契約書を確認してください。
信販会社・販売店ローン
販売店で申し込むクレジットでは、販売店または信販会社が所有者になっていることがあります。この場合、完済と所有権解除を前提に売却します。
ローン会社へ無断で個人売買し、車両だけを渡す方法は避けてください。新しい使用者が名義変更できず、税金や事故時の責任、ローン延滞、車両回収など複数の問題につながります。
銀行のバイクローン
銀行などが提供する目的別ローンでは、車両の所有者が本人になっている場合があります。名義変更自体は可能でも、売却後も債務は残ります。また、契約上は購入目的や車両保有に条件がある可能性があります。
「所有者が本人だから何も連絡しなくてよい」と決めず、契約約款または金融機関へ確認しましょう。売却代金で一括返済するか、返済を継続するかも、契約と家計の両面で検討します。
残価・据置型クレジット
残価設定・据置型では、最終回にまとまった金額が残る設計があります。途中売却時の一括返済額には、月々の未払い分だけでなく据置額も含まれるため、想像より残債が大きいことがあります。
満了時の返却や買取保証には、走行距離、損傷、改造、点検などの条件が付く場合があります。途中で一般の買取店へ売る場合は、契約先へ早期一括返済額と所有権解除条件を確認してください。
「将来の買取保証額」が、契約途中のどの時点でも保証されるとは限りません。満了時の条件と途中売却を混同しないことが大切です。
リース契約
リース車両は、利用者が所有するのではなく、リース会社の車両を契約期間中使用する仕組みです。したがって、利用者が第三者へ売却することはできません。
公益社団法人リース事業協会のリース契約書の主な条項でも、リース会社とユーザーのリース契約、リース会社と売主の売買契約という関係と、中途解約禁止の条項が示されています。
手放したい場合は、リース会社へ中途解約、返却、違約金・精算金、走行距離や損傷の条件を確認します。「ローン残債を買取額で払う」方法をそのまま使えるとは限りません。
契約書に「クレジット」「据置」「残価」「リース」のどれが書かれているか確認し、分からなければ契約番号を用意して金融会社へ商品名を尋ねると、手続きの前提を整理できます。
買取店選びの確認事項
ローン中の車両は通常の買取より書類と資金の流れが複雑です。残債処理の経験があり、契約内容を明確に説明する買取店を選びましょう。
残債処理を扱えるか
査定依頼の最初に「ローン中で、所有者は○○です」と伝えます。隠して契約を進めても、名義変更の段階で止まります。
確認する質問は次のとおりです。
- 残債照会と一括精算を代行できるか
- ローン会社へ直接支払うのか
- 査定額が残債を下回る場合の支払期限
- 不足分の現金精算は可能か
- 新たなローンを使う場合の金利・総支払額
- 所有権解除と名義変更の費用
- 手続き完了証明を受け取れるか
買取店が信販会社へ照会する場合、本人の同意書や委任状が必要です。安易にログインID、パスワード、暗証番号を教えず、正規の委任手続きを使ってください。
査定額と精算表を分ける
見積書では次の金額を分けてもらいます。
| 金額 | 意味 |
|---|---|
| 車両査定額 | バイク自体の評価 |
| 一括返済額 | 指定日にローンを完済する金額 |
| 手続き費用 | 所有権解除、登録、振込など |
| 不足金・余剰金 | 最終的に払う額または受け取る額 |
新しいバイクへ乗り換える場合は、新車・中古車の購入見積もりも別に確認します。下取り額と値引きを合算した数字だけでは、今のバイクがいくら評価されたか分かりません。
複数査定は残債額を同じにする
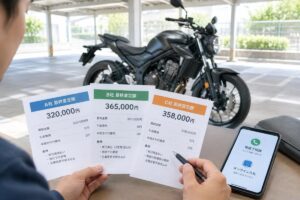
2〜3社を比較する場合、同じ日付の一括返済額を使います。査定日が離れると返済額が変わり、公平に比較できません。
比較すべきは査定額だけでなく、残債処理の手数料、出張料、キャンセル条件、支払時期、名義変更の完了証明です。最も高い概算額でも、現地で大きく減額される条件が曖昧なら注意が必要です。
バイクの査定を申し込む
バイクを手放すことを考えている場合は、実際の査定を依頼して現在の価値を確認できます。売却を具体的に検討しているなら、まず査定を申し込んでみましょう。
個人売買は特に慎重に
ローン中のバイクを知人やフリマで売る方法は、所有権解除と名義変更が完了するまで非常に複雑です。所有者が自分でない車両を、承諾なく第三者へ渡してはいけません。
先に完済・解除するのが基本
個人売買では、買取店のように残債照会や信販会社への直接精算を代行する仕組みがありません。買い手から受け取った代金で返済する約束にすると、買い手は名義変更できない車両へ先に支払うリスクを負います。
安全性を高めるには、売り手が先に完済し、所有権解除書類を取得してから契約するのが基本です。難しい場合は、ローン会社と販売店へ相談し、正式な同時精算の方法があるか確認してください。
名義変更前に渡さない
名義変更前に車両を渡すと、交通違反、事故、税金、保険などの通知が旧名義人へ届く可能性があります。逆に、代金を全額受け取る前に書類と車両を渡せば、未払いのリスクがあります。
売買契約書、車台番号、金額、引渡日、名義変更期限、責任分担を明記しても、所有権者の承諾なしに売れるわけではありません。ローン中は専門の買取店や購入店へ相談する方が手続きをまとめやすいでしょう。
売却前後の保険と税金
ローンを精算し車両を渡しても、自賠責保険、任意保険、軽自動車税(種別割)の手続きは別に確認が必要です。
自賠責保険
名義変更して次の所有者が保険を引き継ぐのか、廃車後に解約するのかは取引方法によります。解約返戻金がある場合、誰が受け取るかを確認してください。保険証明書を買取店へ渡すだけで自動解約されるとは限りません。
任意保険
次のバイクへ乗り換えるなら車両入替、しばらく乗らないなら中断証明書を利用できる場合があります。適用条件は保険会社によって異なるため、売却日と次の納車日を伝えて確認しましょう。
軽自動車税
軽自動車税(種別割)は基準日時点の登録名義などで課税されます。車両を渡した日ではなく、名義変更や廃車の完了が重要です。年度末が近い場合は、手続き完了予定日と証明書の受領方法を確認してください。
ローン中買取のよくある質問
- ローンが1円でも残っていると売れませんか
-
所有者が販売店や信販会社なら、原則として残債を精算し、所有権解除を行う必要があります。買取店が査定額を返済へ充てる仕組みを使えば、売却と同時に進められる場合があります。
- 買取額が残債より安い場合はどうなりますか
-
不足分を自分で用意して完済するのが基本です。新たなローンや次の車両ローンへの上乗せを提案される場合は、金利、返済期間、総支払額を確認してください。
- 完済済みなのに販売店名義のままでも売れますか
-
所有権解除書類を取得し、名義変更を進めれば売却できます。完済だけで名義が自動変更されるとは限らないため、所有者欄を確認し、販売店または信販会社へ申請してください。
- 銀行ローンなら自由に売れますか
-
登録上の所有者が本人なら名義変更しやすいですが、売却後もローン債務は残ります。契約に売却制限や繰上返済条件がないか、銀行へ確認してください。
- リース中のバイクを買取店へ売れますか
-
利用者は所有者ではないため、自分の判断では売れません。リース会社へ中途解約や返却を相談し、精算金、違約金、車両状態の条件を確認してください。
まとめ
ローン中のバイクでも、残債精算と所有権解除を正しく行えば買取できる場合があります。最初に車検証、軽自動車届出済証、標識交付証明書などで所有者を確認し、ローン会社へ売却予定日の一括返済額を照会してください。
所有者が自分なら名義変更は進めやすいものの、ローン債務と契約条件は残ります。所有者が販売店や信販会社なら、査定額を残債へ充当し、不足分を支払うなどして完済したうえで、所有権解除が必要です。査定額が残債を上回れば余剰を受け取れますが、下回れば不足分の準備が必要です。
残価・据置型では最終回金額を含む一括返済額を確認し、リース車は勝手に売却せずリース会社へ中途解約・返却を相談します。買取店を選ぶ際は、査定額、正式な残債額、手続き費用、不足金・余剰金、支払先、名義変更完了の証明を分けて書面で確認しましょう。